Tres formas de tener un coche
Yo estaba convencida de que financiar era el error caro de esta historia, así que pagué mi coche a tocateja. Luego hice las cuentas de las tres opciones que tenía delante y salió una regla que nadie me había contado.
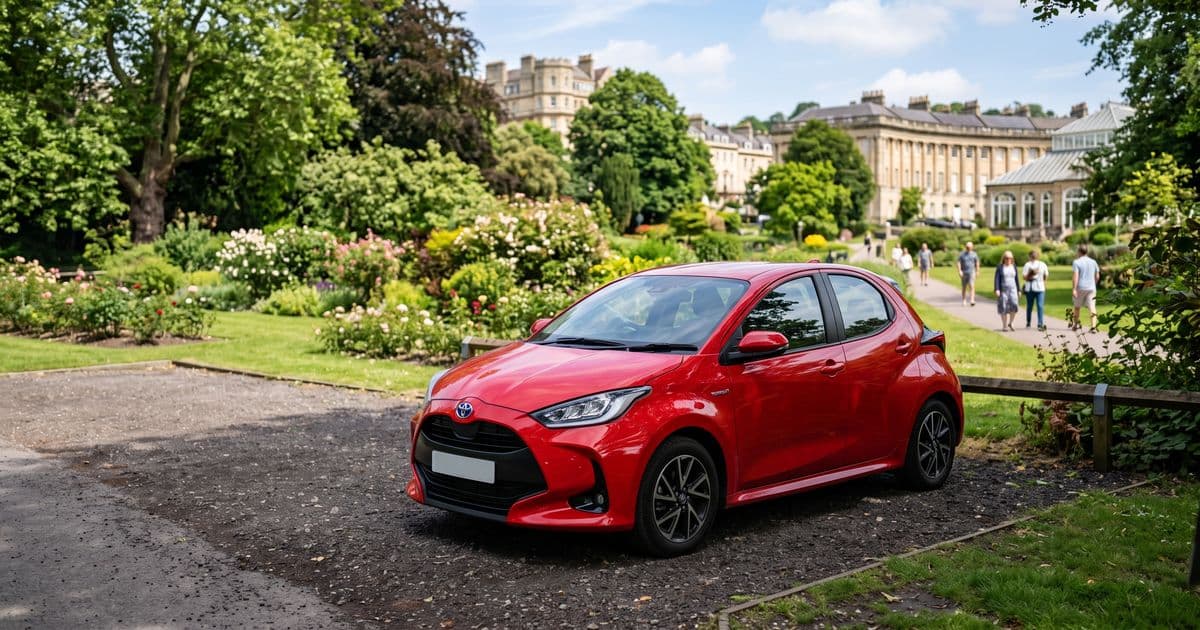
Terminé el post anterior prometiendo hablar de eso que se come tus meses de "no" sin que te des cuenta. Lo de la app, la aprobación inmediata y los cómodos plazos.
Voy a cumplir, y empiezo con el ejemplo perfecto.
Conocí a una persona que cambiaba de coche constantemente: antes de terminar de pagar el que tenía, ya estaba buscando el siguiente para financiarlo. Así que cada mes ese coche le costaba lo que perdía de valor más los intereses.
Estaba fundiéndose sus meses de "no" y ni siquiera se quedaba con el coche. Y eso es deuda mala: la diferencia no está en el tipo de interés, está en si al terminar de pagar te queda algo más que el recuerdo de lo que compraste.
Hasta aquí, el post que te prometí
Durante años pensé que la deuda era siempre mala. Así que cuando compré mi coche lo pagué a tocateja, sin pensarlo. Me sentí una persona financieramente inteligente durante, calculo, unas tres semanas. Después caí en la cuenta de algo.
El dinero con el que pagué el coche no estaba parado en una cuenta. En ese momento estaba en una plataforma de peer to peer lending en la que me pagaban un 6,7% al año. Es prestar tu dinero directamente a quien lo necesita, sin banco de por medio. Fue algo temporal: prefiero tener mi dinero en fondos indexados.
Para poder pagarlo de golpe tuve que sacar ese dinero de donde estaba trabajando y meterlo en un objeto que empieza a perder valor el día que sale del concesionario. O sea que no me costó 18.814 libras: me costó 18.814 más todo lo que iba a generar ese dinero mientras yo dormía.
Y ahí está el quid de la cuestión. Si lo hubiera pagado mensualmente, esa rentabilidad habría cubierto parte de la cuota. Lo que yo llamaba "no endeudarme" era sacar mi dinero de donde crecía para meterlo donde encoge.
Así que hice las cuentas: qué habría pasado a los cuatro años con cada una de estas tres opciones.
Opción 1, pago al contado, que es lo que hice. Pagué 18.814 libras por un Toyota Yaris de segunda mano con un año de antigüedad. Quince meses después lo tasé en el concesionario y me daban 15.000 libras por él: 3.814 libras de depreciación en quince meses, 254,27 al mes. Sumando las 105,04 libras de rentabilidad mensual que dejé de ganar, tenerlo me costó 359,31 libras al mes. A los cuatro años tendré el coche y cero libras en la plataforma. Por un Yaris de cinco años, un concesionario paga actualmente entre 7.500 y 11.500 libras, según cómo esté.
Opción 2, leasing. En leasing.com, el mismo coche costaba 285 libras al mes durante cuatro años (una cuota por adelantado y 47 más). Las cuotas habrían ido saliendo de las 18.814 libras: a los cuatro años me habrían quedado 8.725 libras y devolvería las llaves. No tendría coche.
Opción 3, financiado por el concesionario. Sin entrada: 351 libras al mes durante cuatro años y, al final, 7.500 más y el coche es mío. Las cuotas saldrían también de las 18.814 libras, que seguirían rentando. A los cuatro años me quedarían 5.203 pero tendría que pagar 7.500. Me quedaría 2.297 libras en números rojos. Con el coche, eso sí.
En las tres pago además el seguro (538,99 libras al año) y el mantenimiento (30,99 al mes), así que no cambian cuál gana. El impuesto de circulación (17,06 al mes) sí cuenta: el leasing lo incluye.
Contra el leasing no hay respuesta clara. Esos primeros meses tener el mío me salía más caro que la cuota de alquilarlo, porque un coche pierde valor mucho más deprisa al principio. Y a cuatro años depende de por cuánto lo venda: si al final el coche vale 11.500 libras, gana el pago al contado por unas 2.000; si vale 7.500, gana el leasing por unas 2.000. El empate está en unas 9.500 libras. Pero eso nunca lo sabes por adelantado.
Contra la financiación, la mejor opción está clara: en los dos casos me quedaría con el coche, pero pagar al contado gana por 2.297 libras, unas 48 al mes, valga mi Yaris lo que valga al final del período. Y gana por un motivo muy concreto: esa financiación era al 10,6% anual y mi dinero rentaba un 6,7%, así que habría estado pidiendo prestado más caro de lo que me pagaban a mí. De ahí sale la regla que no se me había ocurrido antes:
Compara lo que te cuesta la financiación con lo que gana tu dinero. Si el préstamo cuesta menos de lo que tu dinero genera, financiar sale a cuenta. Si cuesta más, paga al contado.
Pero hay una trampa en todo mi razonamiento: el interés de una financiación lo conoces desde el primer día. La rentabilidad de tus inversiones es solo una expectativa.
La pregunta que no me hice
La regla de arriba es solo la versión pequeña de una pregunta más grande: ¿qué está haciendo mi dinero mientras pago esto?
Y yo la contesté a medias: miré si mi dinero rentaba más de lo que costaba el préstamo. Pero hay una respuesta mejor que ni me planteé: que trabaje la propia cosa que compras. Que el coche se pague solo. Con el mío no pude, por la ciudad en la que vivo, pero cambia la pregunta entera: de "¿cómo pago este coche?" a "¿puede este coche pagarse por sí mismo?". De eso va el siguiente post.
Porque los meses de "no" no se compran ahorrando. Se compran con activos: cosas que te meten dinero en el bolsillo.
Así pues, tanto la deuda mala como las compras de objetos que se deprecian o se esfuman te quitan meses de "no". Pero no todas las decisiones se toman por dinero: en mi caso, con una niña pequeña, tener un coche es tremendamente conveniente.
Si no diriges tu dinero, él te dirige a ti.
¿Te ha servido este artículo?