Invertí 31.150 libras en ladrillos que no eran míos
Soy ingeniera, hago hojas de cálculo por gusto y en diciembre de 2024 transferí 31.150 libras a una estafa inmobiliaria. Esta es la historia de lo que creía que estaba comprando y de lo que compré de verdad.
Soy de las que hacen preguntas. Soy ingeniera, llevo veinte años de consultora tecnológica y en mi tiempo libre hago hojas de cálculo para simular números. Por gusto.
El 19 de diciembre de 2024 transferí 31.150 libras a una estafa inmobiliaria.
Spoiler: las recuperé, y el cómo lo cuento en el tercer post. Antes quiero contar qué compré con ese dinero, por si un día te llega una oferta similar. Creía que estaba ayudando a gente necesitada, y mi dinero acabó en otro sitio.
La oferta
Una empresa británica buscaba edificios vacíos, los alquilaba a sus dueños, los reformaba y los realquilaba como alojamiento para familias sin casa, personas vulnerables y solicitantes de asilo. En el sector se llama rent-to-rent social housing: alquilas para volver a alquilar. El alquiler lo pagaban, en teoría, empresas de vivienda social financiadas con dinero público.
Yo ponía dinero para la reforma. A cambio, después de tres meses de obra, me pagarían 1.420 libras al mes durante tres años. Unas 51.000 libras por 31.150. Más de un 20% al año, con contrato firmado y una buena causa detrás. Lo invertido no lo recuperaba hasta la cuota número 22, más de dos años después de transferir. A partir de ahí, todo sería beneficio.
Visto ahora, "más de un 20% al año" debería haber sonado a alarma de incendios. En su momento sonó a oportunidad.
Por qué me pareció segura
No me lancé a lo loco. Hice preguntas, y cada respuesta tenía buena pinta:
Había propiedades de verdad. Direcciones, fotos, obras en marcha.
Había una necesidad real. En Reino Unido, a diferencia de España, la vivienda social es algo muy extendido.
Se nombraban empresas grandes que gestionan alojamiento con contratos públicos.
El dinero pasaba por la cuenta de clientes de una solicitor, que es como llaman aquí a los abogados. Es casi como pagar delante de un notario. La solicitor me confirmó por escrito que había visto los contratos de alquiler, y mi contrato decía que, aunque le pagaba la empresa, me representaría si dejaban de pagarme.
Me presentó la oferta una deal sourcer, alguien que busca operaciones inmobiliarias para inversores. Yo no le pagué nada: cobraba comisión de la empresa.
Las reseñas en Trustpilot eran excelentes. Otros inversores llevaban años cobrando.
Las cuentas de la empresa en Companies House parecían limpias y los números crecían exponencialmente cada año.
Uno de los directores era muy conocido en redes sociales, con miles de seguidores. Tanta gente no podía estar equivocada. Hoy su cuenta ha desaparecido.
Pregunté si la empresa estaba regulada. Me dijeron que los contratos de rent-to-rent no necesitan autorización de la FCA, el regulador financiero británico. Y es verdad. Lo que no me pregunté es qué protección me quedaba sin ella.
Y cuando pedí ver esos contratos, me dijeron que no podían enseñármelos porque eran confidenciales. Me pareció razonable. Hoy me parece la frase más cara que he oído nunca.
Lo que compré de verdad
Todo sonaba a inmobiliario. Pero ninguna de esas casas era mía.
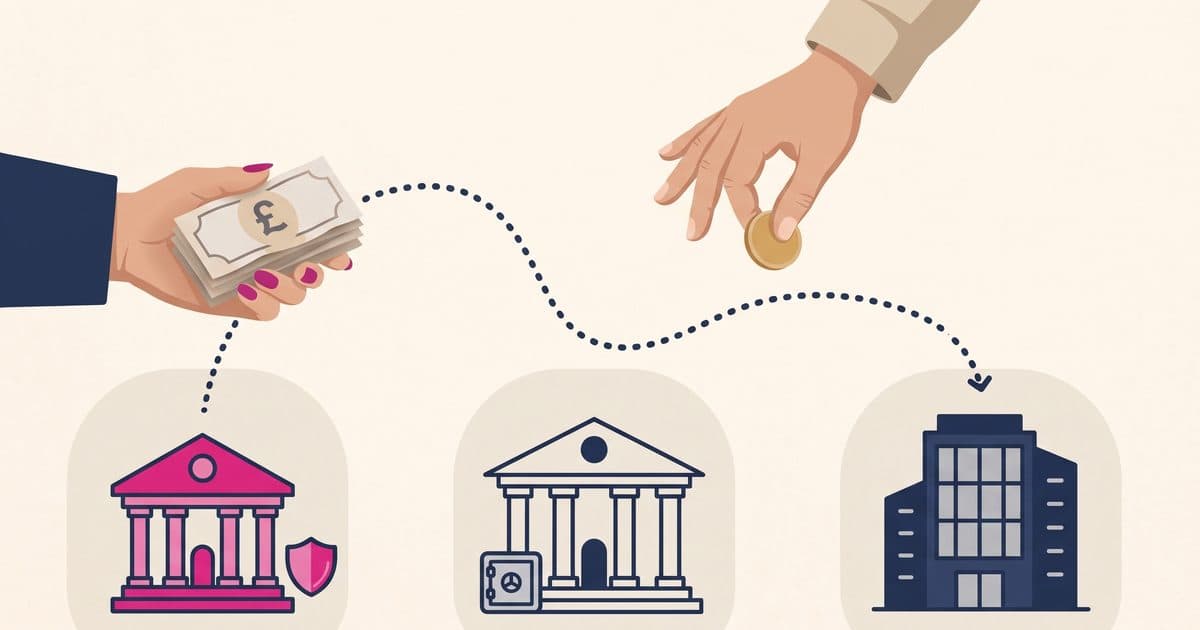
Mi nombre no estaba en ningún registro de la propiedad. No tenía ninguna garantía sobre ningún edificio, que es lo que tiene un banco cuando te da una hipoteca: si dejas de pagar, se queda la casa. Lo que yo tenía era un papel en el que una empresa se comprometía a pagarme. Si dejaba de pagar, no podía ir a por ningún edificio, solo a por la empresa. Y una empresa sin dinero es una puerta cerrada. Mi contrato decía que había garantías personales, y la solicitor que lo redactó me lo confirmó. Pero en ningún sitio ponía cuáles eran.
Es la diferencia entre comprarte un piso y prestarle dinero a tu vecino para su negocio inmobiliario.
Desde entonces, cuando leo un folleto de inversión, hago de traductora:
"Respaldado por inmuebles" no significa "tus inmuebles".
"Trabajamos con proveedores del Gobierno" no significa "el Gobierno garantiza tu dinero".
"Ingresos con contrato" no significa "ingresos seguros". Un contrato vale lo que vale la empresa que lo firma.
"Ingresos pasivos" no significa "sin riesgo". Significa que tú no trabajas.
Una buena causa no hace más segura una inversión. La hace más difícil de cuestionar. Nadie quiere ser la pesada que pide documentación a quien dice estar ayudando a familias sin casa.
Cómo se torció
No llegué a cobrar ni una cuota. Dos semanas antes del primer pago me escribió el director de la empresa. La policía había abierto una investigación y les había congelado las cuentas, pero que estuviéramos tranquilos: todo era legal y pronto nos pagarían.
Me lo creí durante un mes. Y la solicitor que iba a representarme no apareció: solo se oían grillos.
Entonces encontré un grupo de WhatsApp de víctimas, que me ayudó con todo lo demás, y denuncié el caso a la policía.
La investigación sigue abierta y todavía no hay juicio. La empresa está en liquidación: se cierra y lo que quede se repartirá entre quienes tienen que cobrar. Ya nos han avisado: apenas queda dinero.
Aun así, recuperé todo mi dinero y con intereses. No de la empresa: de eso va el tercer post.
Las preguntas en las que no insistí
Hice muchas preguntas, pero en las importantes acepté respuestas vagas:
Si esto sale mal, ¿cómo recupero mi dinero exactamente?
¿Cuáles son esas garantías personales?
¿En qué parte concreta del edificio se usa mi dinero? Me dieron la dirección de un edificio, sin saber qué parte era la mía.
¿Puedo ver los contratos de alquiler y comprobar quién los firma?
Si no te contestan con documentación, duda. Estás confiando en alguien. Confiar no tiene nada de malo si sabes que es eso lo que haces y cuánto te juegas.
En el siguiente post, el mapa de todos los que tocaron mi dinero y quién vigila a cada uno. Spoiler: casi ninguno trabajaba para mí.
Si no te enseñan la documentación, yo desconfiaría.
¿Te ha servido este artículo?